contato@iusescoladenegocios.com.br
(11) 94678-6033
Linkedin
Instagram
Youtube
Login
Menu
Diferença entre Contador e Auditor
Papéis Técnicos com Impactos Estratégicos nas Empresas
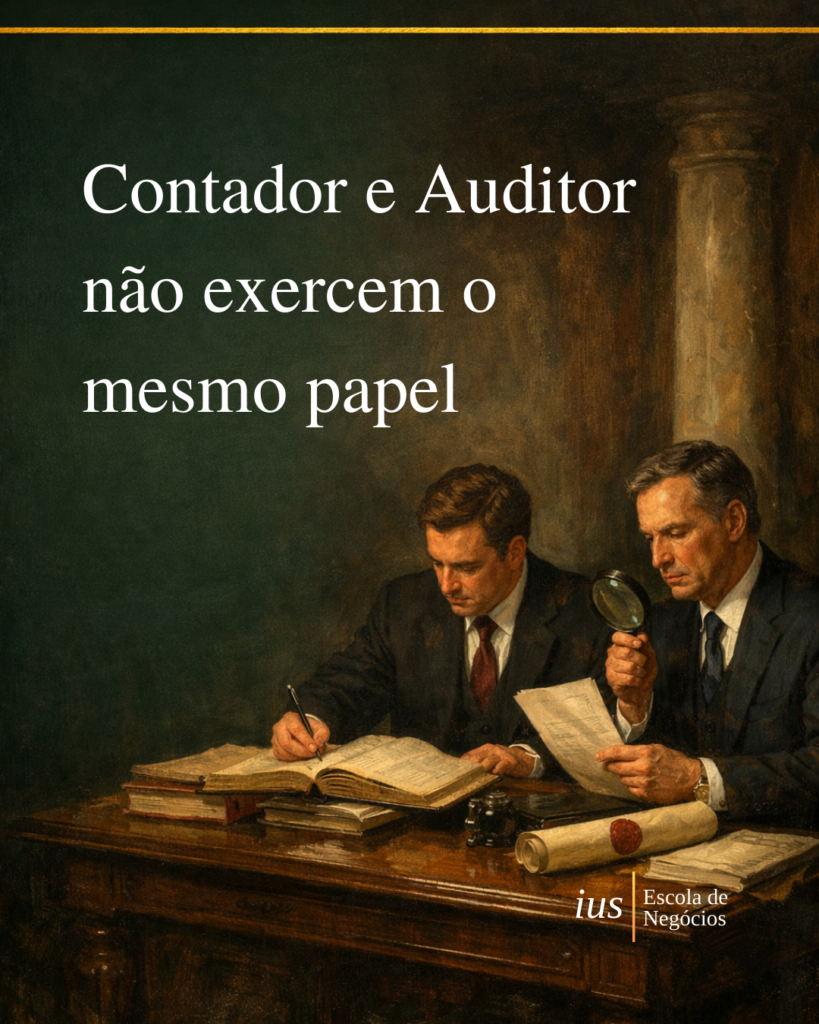
A diferença entre contador e auditor é um daqueles temas que quase todo empresário, advogado ou contador acredita dominar — até que surge um problema sério. Na prática, grande parte das falhas de governança, dos conflitos de responsabilidade e até de autuações inesperadas nasce justamente da confusão entre esses dois papéis.
O problema não é apenas conceitual. Tratar contador e auditor como funções equivalentes, complementares sem limites claros ou, pior, intercambiáveis, compromete a segurança da empresa, distorce a tomada de decisões e cria riscos que raramente aparecem no curto prazo — mas costumam cobrar um preço alto no médio e longo prazo.
Este artigo não tem como objetivo apenas explicar “o que cada um faz”. Essa abordagem é insuficiente para profissionais maduros. O objetivo aqui é elevar o nível de compreensão, mostrando como a diferença entre contador e auditor impacta diretamente a governança, a estratégia, a responsabilidade jurídica e a confiabilidade das informações empresariais.
1. Contabilidade e Auditoria: por que essa distinção importa mais do que parece
A contabilidade e a auditoria não existem para cumprir formalidades. Elas existem para lidar com um ativo central de qualquer empresa: a informação.
Empresas vivem de decisões. Decisões dependem de informações. E informações ruins produzem decisões ruins — ainda que bem-intencionadas.
A contabilidade é o sistema que constrói, organiza e apresenta essas informações. A auditoria é o mecanismo que questiona, testa e valida se essas informações podem ser confiadas.
Quando esses papéis se confundem, ocorre um curto-circuito institucional: quem produz a informação passa a ser, direta ou indiretamente, quem atesta sua confiabilidade. Isso fere princípios básicos de governança e cria uma falsa sensação de segurança.
2. O que é um Contador — e qual é o verdadeiro alcance da sua função
2.1 O contador como arquiteto da informação financeira
O contador é o profissional responsável por estruturar o sistema contábil da empresa. É ele quem transforma fatos econômicos em registros técnicos capazes de representar a realidade patrimonial, financeira e operacional do negócio.
Não se trata apenas de “lançar números”. O contador:
- Define critérios
- Aplica normas
- Interpreta eventos econômicos
- Constrói demonstrações que servirão de base para decisões estratégicas
A contabilidade é, portanto, uma linguagem. E o contador é o tradutor entre a realidade econômica da empresa e os relatórios que empresários, investidores, bancos e o próprio Estado irão analisar.
2.2 Principais funções técnicas do contador
Entre as funções centrais do contador, destacam-se:
- Registro contábil dos fatos econômicos
Todo evento relevante deve ser corretamente reconhecido, classificado e mensurado.
- Elaboração das demonstrações financeiras
Balanço patrimonial, DRE, fluxo de caixa e demais relatórios obrigatórios ou gerenciais.
- Apuração e planejamento tributário
O contador atua diretamente na correta apuração de tributos e pode auxiliar na escolha de regimes e estruturas mais eficientes, sempre dentro da legalidade.
- Cumprimento de obrigações acessórias
SPED, ECF, ECD, declarações fiscais e contábeis que refletem a consistência das informações prestadas.
- Apoio à gestão
Um contador qualificado não é apenas operacional: ele fornece insumos para decisões financeiras, societárias e estratégicas.
2.3 O contador não é fiscal, nem juiz da própria informação
Aqui está um ponto crítico que muitos ignoram:
o contador não é, nem deve ser, o validador final da informação que ele próprio produziu.
Isso não diminui sua importância — pelo contrário. Significa reconhecer que sua função é construtiva e estratégica, não fiscalizatória externa.
Quando se espera que o contador “audite” o próprio trabalho, transfere-se a ele um risco institucional que não lhe pertence. Esse erro é comum em empresas pequenas e médias, mas extremamente perigoso à medida que o negócio cresce.
3. O que é um Auditor — e por que sua função exige independência real
3.1 Auditoria não é extensão da contabilidade
O auditor não existe para “ajudar a empresa a se organizar”. Essa é uma função da contabilidade e da gestão.
A auditoria existe para testar a confiabilidade das informações produzidas. Seu papel é desconfortável por natureza. O auditor questiona, confronta, testa e, muitas vezes, aponta falhas que ninguém gostaria de ouvir.
Essa função só faz sentido se houver independência técnica e mental.
3.2 Auditoria interna e auditoria externa: diferenças relevantes
- Auditoria interna
Atua dentro da empresa, avaliando controles internos, processos, riscos e conformidade. Apesar de interna, deve ter autonomia funcional.
- Auditoria externa
Atua de forma independente, emitindo pareceres sobre demonstrações financeiras, geralmente voltados a investidores, bancos, sócios ou órgãos reguladores.
Em ambos os casos, o auditor não “produz” a contabilidade. Ele a examina.
3.3 Funções centrais do auditor
Entre as atribuições do auditor, destacam-se:
- Verificação da exatidão das demonstrações financeiras
- Avaliação de controles internos
- Identificação de riscos operacionais, financeiros e de conformidade
- Detecção de inconsistências, falhas ou fraudes
- Emissão de relatórios e pareceres independentes
O auditor não decide pela empresa, mas influencia decisões críticas ao fornecer uma visão objetiva e técnica da realidade.
4. Diferença entre Contador e Auditor: uma comparação que vai além da teoria
Aspecto | Contador | Auditor |
Natureza da função | Construtiva e operacional | Avaliativa e fiscalizatória |
Papel institucional | Produz a informação | Testa a confiabilidade da informação |
Relação com a empresa | Integrado à rotina | Necessariamente independente |
Foco | Registro, apuração e gestão | Risco, controle e conformidade |
Responsabilidade | Correção técnica da contabilidade | Credibilidade e validação |
Erro comum | Assumir papel de fiscal | Ser confundido com consultor |
Essa diferença não é meramente acadêmica. Ela define quem responde por quê quando algo dá errado.
5. O erro mais comum do mercado: confundir execução com fiscalização
Um dos maiores problemas no ambiente empresarial brasileiro é a falta de maturidade institucional. Muitas empresas querem:
- Um contador que “garanta que está tudo certo”
- Um auditor que “ajude a organizar a casa”
Ambas as expectativas estão erradas.
Quando o contador assume funções de auditoria, perde-se a independência.
Quando o auditor assume funções operacionais, compromete-se sua imparcialidade.
O resultado é um sistema onde ninguém exerce plenamente seu papel — e todos ficam expostos.
6. Impactos práticos dessa confusão para empresários e gestores
A confusão entre contador e auditor gera consequências reais:
- Decisões estratégicas baseadas em informações não testadas
- Exposição a riscos fiscais e societários ocultos
- Falhas de governança que afastam investidores
- Responsabilizações mal atribuídas
- Sensação falsa de controle
Empresas maduras entendem que controle não é custo, é proteção.
7. Formação técnica deficiente: a raiz do problema
Grande parte dessa confusão nasce na formação profissional. De um lado, cursos excessivamente teóricos, que não explicam o papel institucional de cada função. De outro, treinamentos práticos rasos, baseados em “como fazer”, sem explicar o “por quê” e o “até onde”.
O resultado são profissionais tecnicamente competentes, mas institucionalmente despreparados.
8. O papel da IUS Escola de Negócios na formação de profissionais que pensam
A IUS Escola de Negócios atua exatamente no ponto onde o mercado falha: na formação de profissionais capazes de pensar antes de executar.
A diferença entre contador e auditor não é ensinada apenas como um conceito, mas como uma decisão de governança empresarial. A IUS rejeita tanto o academicismo improdutivo quanto a prática engessada baseada em receitas prontas.
Aqui, o profissional aprende:
- O papel real de cada função
- Os limites de atuação
- Os riscos envolvidos
- O impacto das decisões técnicas no negócio
Isso vale tanto para contadores quanto para auditores, empresários e advogados.
9. Profissões e caminhos possíveis a partir dessa compreensão
Com clareza conceitual, surgem caminhos mais sólidos:
- Contadores estratégicos, não apenas operacionais
- Auditores respeitados, não decorativos
- Controllers com visão sistêmica
- Consultores que sabem onde começa e termina sua responsabilidade
- Empresários mais conscientes e protegidos
10. Síntese final: maturidade empresarial começa com clareza de papéis
Entender a diferença entre contador e auditor não é um detalhe técnico. É um sinal de maturidade empresarial.
Empresas que crescem aprendem cedo que:
- Informação precisa ser bem construída
- Informação precisa ser bem testada
- Papéis não devem se confundir
- Responsabilidades precisam ser claras
Formar profissionais capazes de enxergar isso é parte do compromisso intelectual da IUS Escola de Negócios.
Quem deseja aprofundar essa visão encontrará na IUS conteúdos que não apenas ensinam tarefas, mas formam profissionais que entendem o jogo empresarial em profundidade.
Sobre o autor: Diego Lopes
Diego Lopes é advogado tributarista com atuação especializada em planejamento tributário, contabilidade estratégica e economia aplicada. Sua missão é clara: capacitar profissionais a usarem o sistema tributário brasileiro como instrumento de proteção e crescimento, sempre com base na legalidade, técnica e ousadia intelectual. Diego ensina com base em vivência real, desmistificando conceitos fiscais e tornando o conhecimento acessível, sem simplificações vazias.
Seu estilo é direto, provocador e profundamente didático. Em seus conteúdos, evita a superficialidade e desafia o senso comum, revelando os mecanismos ocultos por trás da carga tributária nacional. Com foco em elisão fiscal, compliance e macroeconomia, Diego mostra como o contribuinte pode, de forma legítima, se proteger dos excessos do Estado e tomar decisões estratégicas com segurança jurídica.
Diego é referência para advogados, contadores e empresários que valorizam conteúdo técnico, crítico e aplicável. Seu objetivo é formar um público intelectualizado, preparado para enfrentar os desafios tributários com clareza, coragem e consistência. A autoridade que constrói não é baseada em retórica, mas em conhecimento prático, profundo e transformador.
Tradição empresarial.
Excelência moderna.
Menu
Login
© Jus Educacional Cursos Online Ltda CNPJ:51.604.552/0001-40